연금 저축이 더 위험해진 이유
게시됨 : 2024년 9월 2일
은퇴 후 생활비로 얼마를 쓸 수 있을까요? 어쩌면 영국인 5명 중 1명처럼 여러분도 모르실 수 있습니다.
은퇴 자금을 생각할 때 고려해야 할 변수, 즉 위험이 너무 많기 때문에 이는 놀라운 일이 아닙니다. 평생 얼마를 벌지, 고용주가 연금에 얼마를 납입하기로 할지, 세금을 얼마나 내야 할지 생각해야 합니다.
그리고 (비교적 단순한) 정부가 지급하는 국가 연금조차 '정책 위험'을 고려해야 합니다. 이는 은퇴할 때 연금 규모가 얼마나 될지, 그리고 언제부터 연금을 받을 수 있을지에 관한 것입니다.
이러한 불확실성은 소득 수준과 거의 관계없이 우리 대부분이 은퇴 자금과 관련해 많은 위험에 직면해 있다는 것을 의미합니다. 그리고 안타깝게도 여러분은 25년 전 부모 세대보다 더 많은 위험에 직면해 있을 가능성이 높습니다.
당시에는 연금과 관련된 불확실성의 대부분이 경력 기간 동안 얼마를 벌지 모른다는 데서 비롯되었습니다. 사람들은 대개 확정급여형(defined benefit) 연금, 즉 최종 급여 연금으로 알려진 전통적인 직업 연금을 가지고 있었습니다. 이는 기본적으로 고용주가 직원들이 65세 은퇴 후 사망할 때까지 일정 금액을 받을 수 있도록 충분한 돈을 투자하겠다는 약속이었습니다. 그 금액은 개인의 소득과 근속 기간에 따라 결정되었습니다.
직업 연금 대신 국가 소득 비례 연금에 가입한 사람들도 있었습니다. 이 유형에서는 소득이 높을수록 국민보험료를 더 많이 내고, 그 결과 은퇴 후 더 많은 국가 연금을 받았습니다.
따라서 25년 전에는 주식 시장의 성과가 그다지 중요하지 않았습니다. 고용주의 투자가 직원들에게 약속한 연금을 충당하지 못하면 고용주가 부족분을 채워야 했습니다(실제로 그런 경우가 많아 기업들에 '연금 적자'가 생기기도 했습니다). 직원 입장에서는 예상보다 오래 살더라도 문제가 되지 않았습니다. 회사나 정부가 살아 있는 동안 계속 연금을 지급했기 때문입니다.
이러한 위험, 즉 투자 위험(주식 시장과 기타 자산의 성과)과 장수 위험(예상보다 훨씬 오래 살아 돈이 바닥나는 위험)은 과거 연금 가입자들에게 큰 걱정거리가 아니었습니다. 그러나 최근 몇 년 사이 영국 연금의 성격이 바뀌면서 이러한 위험이 정부와 기업에서 미래의 연금을 위해 저축하는 모든 사람에게로 옮겨 갔습니다.
새로운 은퇴 위험
(과거 고용주가 부담해야 했던 위험의 크기를 포함한) 여러 이유로, 오늘날 공공 부문 밖에서 전통적인 확정급여형 연금을 제공하는 조직은 거의 없습니다. 그 대신 국가 연금(이제는 소득 비례가 아닌 정액제) 외에, 은퇴를 위해 저축하는 사람들 대부분은 확정기여형(defined contribution) 연금으로 저축합니다.
본질적으로 확정기여형 연금은 본인과 고용주가 납입하는 세제 혜택 저축 계좌로, 50대 후반이 되어야 인출할 수 있습니다. 인출할 때가 되면 그저 일정 금액의 돈이 모여 있을 뿐입니다.
투자 대상을 고르는 데 운이 아주 좋았다면(예컨대 2000년대 초 아마존 주식), 적립금이 크게 불어났을 것입니다. 운이 나빴다면(예를 들어 파산한 기업에 투자한 펀드를 보유했다면), 같은 금액을 납입했더라도 아마존 주식을 가진 동료만큼 좋은 성과를 거두지 못했을 것입니다.
상승하는 아마존 주가
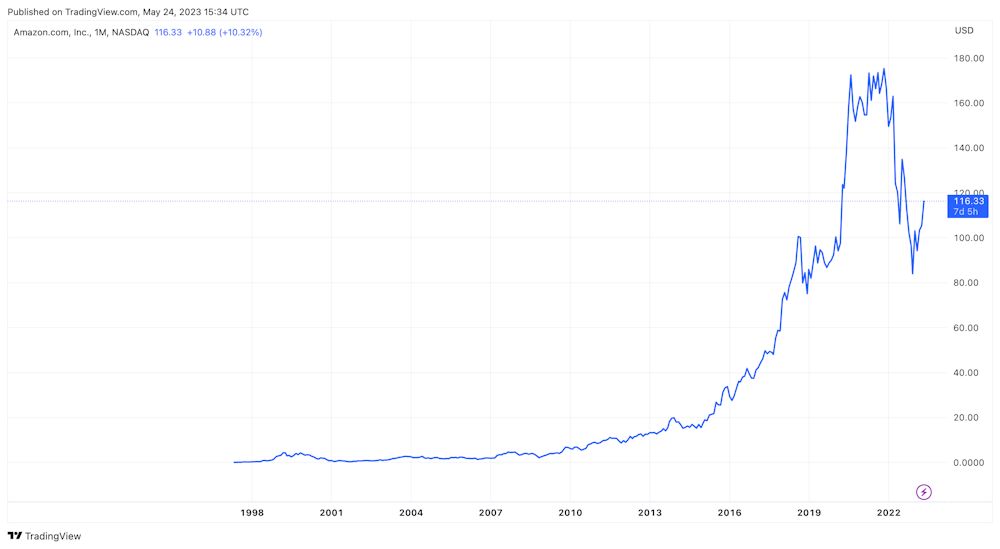
누구나 연금 계좌에 아마존 주식을 좀 담고 싶을 것입니다.TradingView
이제 장수 위험도 고려해야 할 요소입니다. 이는 매우 오래 살아 돈이 바닥날 위험을 말합니다.
그 이유 중 하나는 2015년부터 은퇴자들이 확정기여형 연금 적립금을 더 이상 '연금보험(annuity)'으로 전환하지 않아도 되었기 때문입니다. 연금보험은 사망할 때까지 보장되는 소득 흐름입니다.
그 대신 이제 대부분의 사람들은 연금 적립금을 원하는 대로 씁니다. 하지만 이는 예상보다 훨씬 오래 살 경우 개인 연금 저축이 완전히 바닥날 위험이 커진다는 뜻이기도 합니다.
연금 위험의 이전
한 가지 분명한 질문이 있습니다. 연금이 이제 그토록 위험하다면, 왜 사람들은 돈을 내고 은퇴 소득을 보장받지 않을까요? 다시 말해, 왜 정부는 연금보험 의무화를 되살리지 않을까요? 의무였던 시절, 많은 사람들은 이 상품에서 좋은 조건을 얻지 못한다고 느꼈습니다. 적은 연간 보장 소득을 위해 목돈을 미리 내야 했기 때문입니다.
연금보험 의무 전환 폐지는 대체로 인기 있는 정책으로 여겨지며, 사람들에게 은퇴 후 원하는 지출 방식에 맞춰 소득을 조정할 자유와 기회를 주는 것은 분명합니다. 하지만 동시에 사망하기 전에 개인 자원이 바닥날 위험도 높입니다.
 위험 없는 은퇴 생활?Rawpixel.com/Shutterstocl
지난 25년 동안 투자 위험과 장수 위험은 고용주(과거 직업 연금을 제공하던 주체), 국가(과거 소득 비례 국가 연금을 제공하던 주체), 보험사(과거 주로 연금보험을 판매하던 주체)로부터 은퇴를 위해 저축하는 개인에게로 대거 이전되었습니다.
이제 이러한 위험을 관리하는 것이 매우 중요합니다. 특히 근로 연령층 중 상당수는 은퇴 후 재정적 안정을 확보하는 데 얼마나 큰 위험에 직면해 있는지 깨닫지 못하고 있을 수 있습니다.
조너선 크립, 선임 연구 경제학자, 재정연구소(Institute for Fiscal Studies)
이 글은 크리에이티브 커먼즈 라이선스에 따라 The Conversation에서 재게재되었습니다. 원문 기사를 읽어 보세요.